 06 2196 8632
 erik@finauta.nl

Een hypotheek met schulden: wat kan er wél?
Je hebt een huis op het oog, je inkomen is prima en je denkt dat je de financiering wel rond kunt krijgen. Maar dan blijkt dat een oude lening, je studieschuld of zelfs de kredietlimiet van je creditcard invloed heeft op je maximale hypotheek. Dat kan behoorlijk tegenvallen. Zeker als je die lening allang hebt afgelost of je creditcard nauwelijks gebruikt.
Bij Finauta horen we regelmatig dat mensen denken geen schulden meer te hebben, terwijl er toch nog een krediet op hun naam staat. En juist daar gaat het vaak mis: een lening aflossen is niet altijd hetzelfde als een krediet beëindigen. Maar betekent een schuld of BKR-registratie automatisch dat je geen hypotheek kunt krijgen? Gelukkig niet.
In dit artikel leggen we uit welke schulden en financiële verplichtingen meetellen bij een hypotheekaanvraag, hoe BKR-registraties werken en wat je kunt doen om goed voorbereid een huis te kopen.
Kun je een hypotheek krijgen als je schulden hebt?
Ja, ook met schulden kun je vaak gewoon een hypotheek krijgen. Een persoonlijke lening, studieschuld of BKR-registratie betekent niet automatisch dat een geldverstrekker je aanvraag afwijst.
Wel kunnen bestaande financiële verplichtingen ervoor zorgen dat je minder kunt lenen. De bank kijkt namelijk niet alleen naar je inkomen, maar ook naar wat je iedere maand al moet betalen.
Daarbij zijn drie dingen belangrijk:
- Hoeveel je maandelijks moet betalen. Geld dat naar andere leningen gaat, kun je niet gebruiken voor je hypotheek.
- Welke kredietafspraken nog actief zijn. Ook een ongebruikte kredietlimiet kan van invloed zijn op je maximale hypotheek.
- Of je betalingsachterstanden hebt gehad. Een negatieve BKR-registratie kan gevolgen hebben voor de acceptatie van je hypotheekaanvraag.
Het maakt dus behoorlijk uit wát voor schuld je hebt, wat de voorwaarden zijn en hoe je betalingsverleden eruitziet.
Welke schulden tellen mee voor je hypotheek?
Meer dan je misschien denkt. Niet alleen een persoonlijke lening of studieschuld kan meetellen. Ook een creditcard, private leaseauto, toegestane roodstand of telefoon op afbetaling kan invloed hebben.
Dit zijn de belangrijkste verschillen:
| Financiële verplichting | BKR-registratie? | Invloed op hypotheek? |
|---|---|---|
| Persoonlijke lening | Meestal wel | Ja, doorgaans minder leenruimte |
| Doorlopend krediet | Ja, boven de registratiegrens | Ja, ook een ongebruikte kredietlimiet kan meetellen |
| Creditcard | Bij een relevante kredietfaciliteit | Ja, afhankelijk van de voorwaarden |
| Toegestane roodstand | Bij een registreerbare kredietfaciliteit | Ja, ook zonder daadwerkelijk rood te staan |
| Studieschuld bij DUO | Nee | Ja, telt mee in de berekening |
| Telefoon op afbetaling | Bij een toestelkrediet van meer dan € 250 | Kan invloed hebben |
| Private lease | Bij veel leasecontracten wel | Ja, de maandlasten tellen mee |
| Klarna en andere achterafbetaaldiensten | Niet automatisch | Afhankelijk van het product en de verplichtingen |
Een BKR-registratie en een financiële verplichting zijn dus niet hetzelfde. Een schuld kan invloed hebben op je hypotheek, ook als deze niet bij BKR geregistreerd staat. Laten we de verschillende vormen eens bekijken!
BKR-registratie en hypotheek: wanneer wordt het een probleem?
Veel mensen schrikken wanneer ze ontdekken dat ze bij het Bureau Krediet Registratie (BKR) geregistreerd staan. Maar een registratie hoeft helemaal niet negatief te zijn.
BKR houdt bij welke kredieten consumenten hebben en of er bijzonderheden zijn geweest bij het terugbetalen daarvan.
Positieve BKR-registratie: meestal geen reden tot zorgen
Heb je een persoonlijke lening afgesloten en betaal je iedere maand netjes op tijd? Dan kan deze lening gewoon bij BKR geregistreerd staan, zonder dat er betalingsproblemen zijn gemeld. Dat noemen we in de praktijk een positieve BKR-registratie.
Je kunt daarmee nog steeds een hypotheek krijgen. Wel houdt de geldverstrekker rekening met de bestaande lening bij het berekenen van wat je maximaal kunt lenen.
Een BKR-registratie is dus niet hetzelfde als een weigering.
Negatieve BKR-registratie: de bank kijkt (veel) kritischer
Anders wordt het wanneer je betalingsachterstanden hebt gehad. BKR kan die achterstanden en andere bijzonderheden vastleggen met verschillende codes.
Een negatieve registratie maakt het doorgaans een stuk lastiger om een hypotheek af te sluiten. Of dat daadwerkelijk gebeurt, hangt onder meer af van de soort registratie, hoe lang geleden de problemen speelden, of ze zijn opgelost en de voorwaarden van de hypotheekverstrekker.
Ook dan is de situatie dus niet altijd zwart-wit.
Welke BKR-codes zijn er?
Op je kredietoverzicht kun je verschillende letters en bijzonderheidscodes tegenkomen:
- A (achterstand): er is een betalingsachterstand gemeld.
- H (herstel): de betalingsachterstand is ingelopen en het krediet loopt nog.
- Code 1: er is na een betalingsachterstand een aflossingsregeling afgesproken.
- Code 2: de kredietverstrekker heeft de openstaande vordering opgeëist.
- Code 3: de kredietverstrekker heeft minimaal € 250 afgeboekt.
- Code 4: de kredietverstrekker heeft je niet kunnen bereiken.
- Code 5: er is een schriftelijke preventieve betalingsregeling van minimaal vier maanden voor een hypotheek afgesproken. Deze code is tijdelijk.
Zie je een code op je kredietoverzicht? Trek dan niet meteen conclusies. Kijk eerst wat de registratie precies inhoudt en wat dit betekent voor jouw hypotheekaanvraag.
Klopt een registratie volgens jou niet? Neem dan contact op met de kredietaanbieder die de gegevens heeft aangeleverd. Die kan de registratie onderzoeken en zo nodig corrigeren.
Je lening is afgelost. Waarom staat deze dan nog bij BKR?
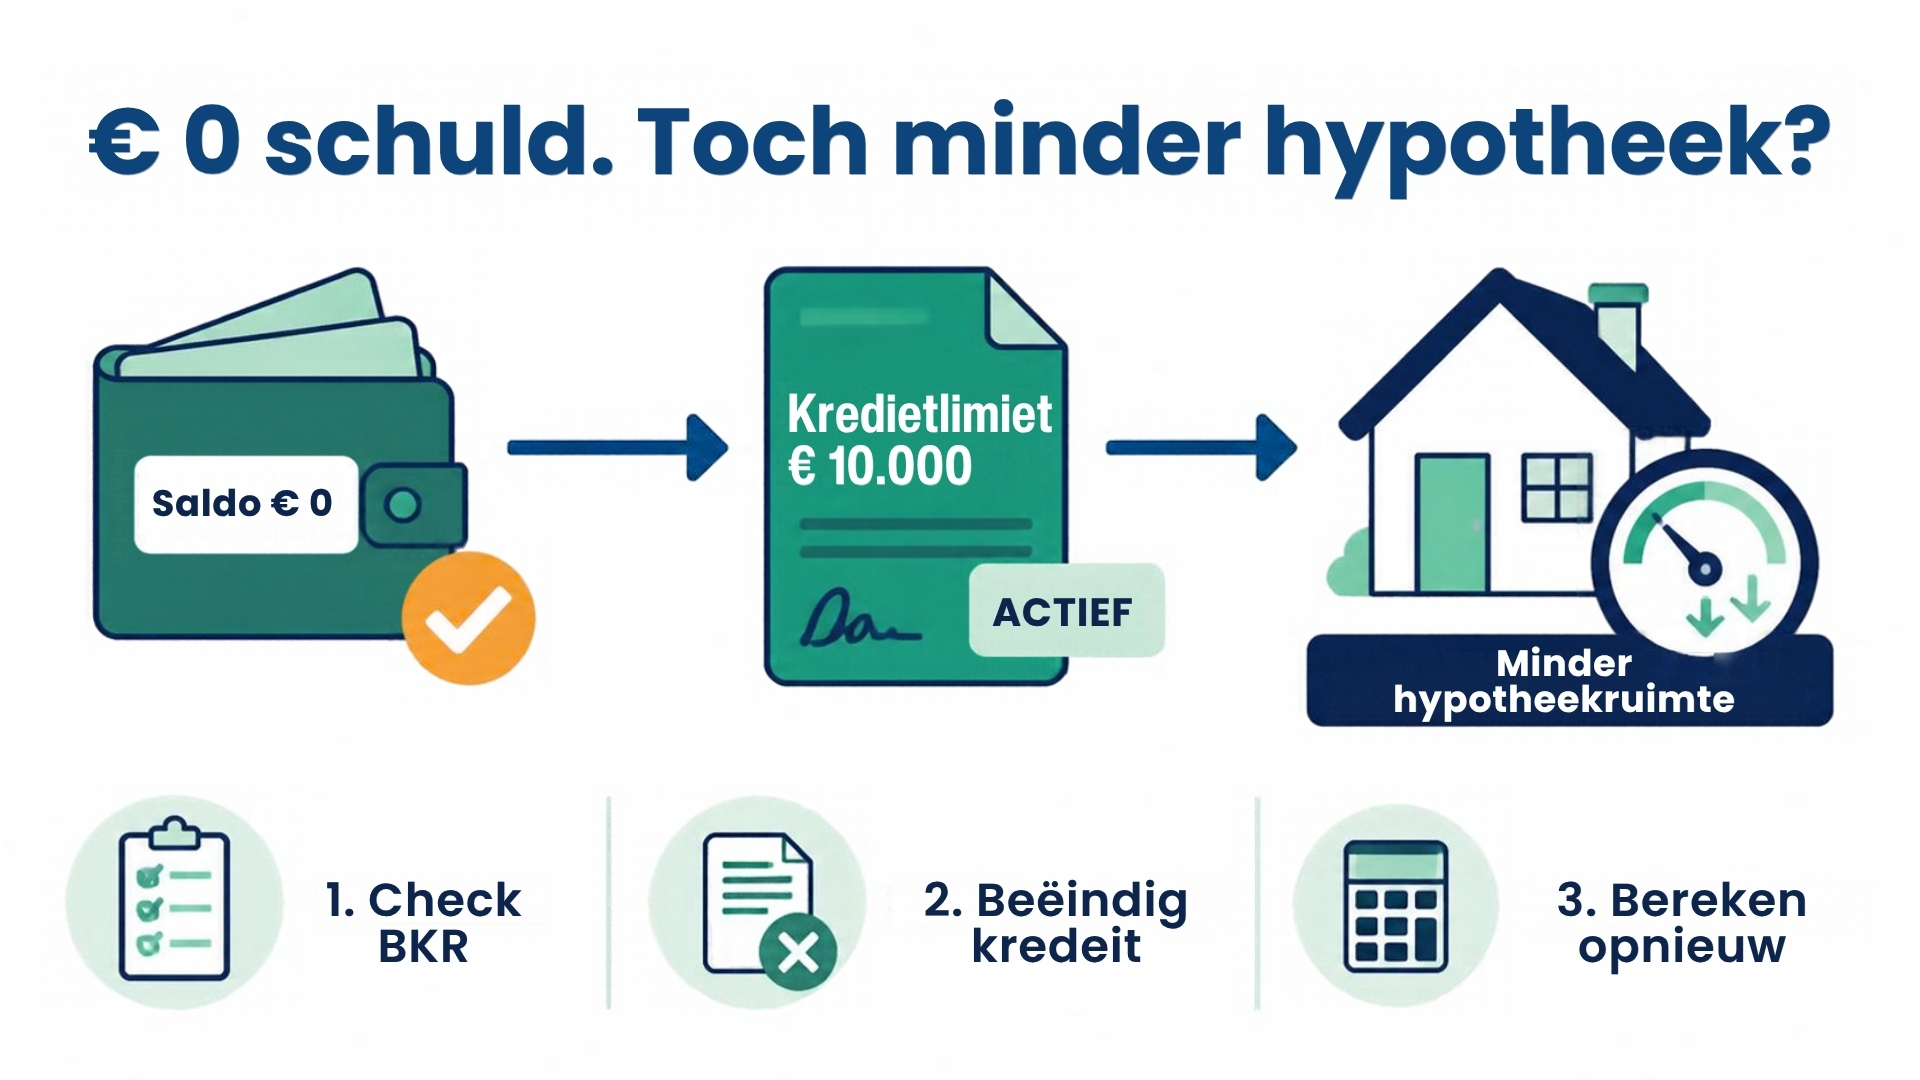
Dit is misschien wel een van de belangrijkste dingen om te controleren voordat je een hypotheek aanvraagt. Stel dat je jaren geleden een doorlopend krediet hebt afgesloten met een kredietlimiet van € 10.000. Inmiddels heb je alles terugbetaald. Het saldo staat op nul en je hebt al tijden geen geld meer opgenomen. Dan heb je toch geen schuld meer?
Dat hangt ervan af. Als de kredietovereenkomst nog bestaat, kun je mogelijk opnieuw geld opnemen tot de afgesproken limiet van € 10.000. Er staat op dat moment niets open, maar de kredietruimte bestaat nog wel. En dat kan gevolgen hebben voor je hypotheekberekening. Afgelost is dus niet automatisch beëindigd.
“Wil je het doorlopende krediet niet meer gebruiken? Dan kun je de kredietverstrekker vragen de faciliteit te beëindigen. Controleer vervolgens of de beëindiging ook bij BKR is verwerkt.”
Hoelang blijft een afgeloste lening bij BKR staan?
Na beëindiging blijven de gegevens van een krediet in beginsel nog vijf jaar zichtbaar bij BKR. Dat betekent niet dat de beëindigde lening nog vijf jaar op dezelfde manier meetelt als een actief krediet. De geldverstrekker kan aan de geregistreerde einddatum zien dat de overeenkomst is afgelopen. Dat onderscheid is belangrijk. Een beëindigd krediet dat nog zichtbaar is, is iets anders dan een krediet dat nog steeds openstaat.
Persoonlijke lening of doorlopend krediet: wat is het verschil voor je hypotheek?
Niet iedere lening werkt hetzelfde. Bij een persoonlijke lening (een PL) leen je een afgesproken bedrag dat je in termijnen terugbetaalt. De rente, looptijd en maandlasten zijn doorgaans vooraf bekend.
Een doorlopend krediet (een DK) werkt anders. Daarbij spreek je een kredietlimiet af waarbinnen je geld kunt opnemen. Bij een bestaande doorlopende kredietfaciliteit kan het mogelijk zijn eerder afgeloste bedragen opnieuw op te nemen.
Voor je hypotheek maakt dat verschil uit. Bij een persoonlijke lening kan de geldverstrekker kijken naar de overeengekomen aflossingen en resterende verplichtingen. Bij een doorlopend krediet speelt ook de beschikbare kredietruimte een rol.
Heb je nog een oud doorlopend krediet dat je nooit gebruikt? Dan is het verstandig te laten onderzoeken of beëindiging je hypotheekmogelijkheden verbetert. Dat hoeft overigens niet te betekenen dat je automatisch meer kunt lenen. Laat eerst berekenen hoe jouw geldverstrekker de verplichting beoordeelt. Neem hiervoor gerust contact met ons op.
Telt je creditcard mee voor je hypotheek?
Dat kan, maar niet iedere creditcard heeft dezelfde invloed op je maximale hypotheek.
Het belangrijkste verschil zit in de manier waarop je kunt terugbetalen.
Bij een gewone creditcard betaal je je uitgaven doorgaans iedere maand volledig terug. Dat is iets anders dan een creditcard met een kredietfaciliteit waarbij je het saldo gespreid mag aflossen. Die laatste mogelijkheid kan als doorlopend krediet bij BKR geregistreerd staan.
Stel dat je een creditcard hebt met een kredietlimiet van € 5.000. Je betaalt je uitgaven iedere maand netjes terug en hebt nooit een openstaande schuld. Als je wel de mogelijkheid hebt om het saldo in termijnen terug te betalen, kan die kredietfaciliteit nog steeds relevant zijn voor de hypotheekaanvraag. Controleer daarom niet alleen hoeveel er openstaat, maar vooral welke afspraken je met de creditcardmaatschappij hebt gemaakt.
Heb je de gespreidbetaalfaciliteit niet nodig? Vraag dan na of je deze kunt beëindigen zonder je gewone betaalmogelijkheden te verliezen.
En hoe zit het met rood staan op je betaalrekening?
Hetzelfde principe kan gelden voor een toegestane roodstand. Misschien sta je nooit rood. Maar als je met de bank hebt afgesproken dat je bijvoorbeeld € 1.000 onder nul mag staan, bestaat er wel een kredietfaciliteit.
Ook die mogelijkheid kan bij BKR geregistreerd zijn en invloed hebben op je maximale hypotheek. Gebruik je die ruimte dus niet? Controleer dan of je de roodstandfaciliteit kunt opzeggen.
Studieschuld en hypotheek: DUO staat niet bij BKR, maar telt wel mee
Een studieschuld is een bijzonder geval. Je studieschuld bij DUO wordt niet bij BKR geregistreerd. Toch moet je deze schuld opgeven wanneer je een hypotheek aanvraagt.
De geldverstrekker houdt bij de hypotheekberekening rekening met je studieschuld, ook als je deze niet in je BKR-overzicht terugziet.
Sinds 2024 wordt bij deze berekening in beginsel gekeken naar de relevante maandlast van je studieschuld. Daarbij zijn de terugbetalingsregels en je persoonlijke situatie belangrijk.
Betaal je tijdelijk minder of helemaal niets omdat je nog in de aanloopfase zit, vanwege je draagkracht of omdat je een aflossingsvrije periode hebt? Dan kan de geldverstrekker uitgaan van het bedrag dat je volgens de reguliere terugbetalingsregels zou moeten betalen.
Kun je meer hypotheek krijgen door je studieschuld af te lossen?
Soms wel. Als je extra aflost en DUO daardoor je maandbedrag verlaagt, kan dat gunstig zijn voor je maximale hypotheek. Maar gebruik niet zomaar je volledige spaarrekening om je studieschuld te verlagen. Je hebt bij het kopen van een huis ook eigen geld nodig voor bijkomende kosten en een financiële buffer. Laat daarom vooraf berekenen wat extra aflossen daadwerkelijk oplevert. Het is lang niet gezegd of dit voordeliger uitpakt zeker nu de regels wat zijn versoepeld omtrent lenen en meetellen studieschuld.
En denk je dat je je studieschuld misschien beter kunt verzwijgen? Dat is geen goed idee. Je bent verplicht je financiële verplichtingen te melden. We leggen de risico’s uitgebreider uit in ons artikel over je studieschuld verzwijgen bij een hypotheek.
Telefoon op afbetaling: ook dat kan een lening zijn
Een telefoonabonnement voelt niet direct als een financiële verplichting die je hypotheek beïnvloedt. Toch kan er een lening in verwerkt zitten. Koop je bijvoorbeeld een smartphone bij je abonnement en betaal je het toestel verspreid over 24 maanden af? Dan is het toestelgedeelte een vorm van krediet.
Wanneer je voor het toestel meer dan € 250 leent, wordt dit krediet bij BKR geregistreerd.
Het gaat dus niet om de gewone abonnements- of belkosten, maar om de financiering van het toestel. Dus heb je plannen om binnenkort een huis te kopen? Kijk dan even op je telefoonrekening of contract hoeveel je nog voor je toestel betaalt.
Private lease en je hypotheek: een auto kan je leenruimte flink beperken
Een private leaseauto is gemakkelijk: je betaalt iedere maand een vast bedrag en hoeft niet in één keer een auto te kopen. Maar die maandelijkse verplichting kan behoorlijk zwaar meewegen bij een hypotheekaanvraag. Veel private leasecontracten worden bij BKR geregistreerd. In ieder geval geldt dat voor leasemaatschappijen die zijn aangesloten bij het Keurmerk Private Lease.
Hypotheekverstrekkers moeten rekening houden met de volledige maandlasten van het private leasecontract. Dat kan betekenen dat je aanzienlijk minder kunt lenen voor een woning.
Is private lease dan onverstandig als je een huis wilt kopen?
Niet per se. Het hangt af van je inkomen, de maandelijkse leasekosten, de looptijd en je verdere financiële situatie. Maar het is verstandig om de volgorde van je plannen goed te bekijken.
- Wil je binnenkort een huis kopen én een auto leasen? Laat dan eerst berekenen wat het leasecontract met je hypotheekruimte doet.
- Heb je al een leasecontract? Onderzoek wat de voorwaarden zijn als je het eerder wilt beëindigen. Daar kunnen kosten aan verbonden zijn. Je wilt voorkomen dat je een contract opzegt, kosten maakt en vervolgens ontdekt dat je hypotheekmogelijkheden nauwelijks veranderen.
Telt Klarna of achteraf betalen mee voor je hypotheek?
Klarna, Riverty en andere vormen van Buy Now, Pay Later (BNPL) maken het gemakkelijk om online iets te bestellen zonder meteen het volledige bedrag te betalen. Maar ook kleine bedragen kunnen samen een behoorlijke financiële verplichting worden.
Een aankoop die je later in één keer betaalt, is niet hetzelfde als een doorlopend krediet met een vaste kredietlimiet. Daarom wordt niet iedere achterafbetaalaankoop automatisch bij BKR geregistreerd.
Dat betekent alleen niet dat je zulke betalingen kunt negeren. Heb je meerdere openstaande betaaltermijnen? Dan moet je daar in je financiële planning rekening mee houden. Afhankelijk van de betaalvorm en de beoordeling door de geldverstrekker kunnen die verplichtingen relevant zijn. Bovendien veranderen de regels voor achteraf betalen. In oktober 2026 is strengere wetgeving in voorbereiding, met 20 november 2026 als beoogde ingangsdatum.
“Ons advies? Zorg dat je weet welke bedragen je nog moet betalen en welke kredietafspraken je hebt. Zo kom je niet voor verrassingen te staan.”
Hoeveel minder hypotheek kun je krijgen door een lening?
Daar bestaat helaas geen vast bedrag voor. Je kunt niet zomaar zeggen dat een lening van € 5.000 betekent dat je bijvoorbeeld € 10.000 minder hypotheek kunt krijgen. De invloed hangt onder andere af van:
- Je inkomen en dat van een eventuele partner.
- De hoogte van je bestaande maandelijkse verplichtingen.
- De soort lening en de kredietvoorwaarden.
- De rente, looptijd en berekeningsregels.
- De acceptatievoorwaarden van de hypotheekverstrekker.
Daarom is het verstandig verschillende situaties naast elkaar te laten berekenen.
Wat kun je lenen met je huidige verplichtingen? Wat verandert er als je een kredietfaciliteit beëindigt? En hoeveel spaargeld houd je over als je een lening vervroegd aflost?
Het bedrag dat je maximaal kunt lenen is bovendien niet automatisch het bedrag dat je iedere maand prettig kunt betalen.
Wil je daar meer over weten? Lees dan ook ons artikel over de maandlasten van een hypotheek in 2026.
Eerst je schulden aflossen of juist je spaargeld bewaren?
Het klinkt logisch: eerst je schulden aflossen en daarna pas een hypotheek aanvragen.
Maar dat is niet altijd de slimste keuze. Stel dat je nog € 6.000 aan een persoonlijke lening moet terugbetalen en € 12.000 spaargeld hebt.
Je zou de lening dan kunnen aflossen om je maandelijkse verplichtingen te verlagen. Mogelijk kun je daardoor een hogere hypotheek krijgen. Maar je houdt dan nog maar € 6.000 spaargeld over. En dat geld heb je misschien hard nodig voor de aankoop van een woning. Denk aan notariskosten, hypotheekadvies, een taxatie of een eventuele verbouwing.
Over die uitgaven lees je meer in ons artikel over welke kosten je in 2026 kunt meefinancieren bij het kopen van een huis.
Wat is dan verstandig?
Vergelijk altijd deze drie mogelijkheden:
- Je laat de lening voorlopig doorlopen.
Je behoudt je spaargeld, maar houdt rekening met de bestaande maandlasten in je hypotheekberekening. - Je lost de lening helemaal of gedeeltelijk af.
Je maandlasten kunnen dalen, waardoor je mogelijk meer hypotheekruimte krijgt. Daar staat tegenover dat je eigen geld afneemt. - Je beëindigt een ongebruikte kredietfaciliteit.Als er geen openstaand saldo meer is, kun je een krediet soms beëindigen zonder daarvoor spaargeld te hoeven gebruiken. Dat kan interessant zijn wanneer de kredietlimiet je hypotheekruimte beperkt.
Welke oplossing het voordeligst is, verschilt per situatie. Bij Finauta kijken we daarom niet alleen naar hoeveel hypotheek je maximaal kunt krijgen. We kijken ook naar wat je zelf moet inbrengen en hoeveel geld je daarna overhoudt. Want een huis kunnen kopen is één ding. Het moet financieel ook prettig blijven als je er eenmaal woont.
Hypotheek aanvragen met schulden? Controleer eerst deze 7 dingen
Ga je binnenkort serieus op zoek naar een woning? Dan kun je zelf alvast veel voorbereiden.
- Vraag je BKR-overzicht op.Via Mijn Kredietregistratie kun je gratis je persoonlijke kredietoverzicht bekijken. Controleer welke kredieten actief zijn en of de gegevens kloppen.
- Controleer oude kredietfaciliteiten.
Kijk vooral naar doorlopende kredieten, creditcards en roodstandmogelijkheden. Zijn die daadwerkelijk beëindigd of staat alleen het saldo op nul? - Bekijk je studieschuld bij DUO.Log in op Mijn DUO en controleer je actuele schuld, maandbedrag en terugbetalingsregels.
- Loop je andere financiële verplichtingen na.Denk aan private lease, je telefoon op afbetaling, openstaande achterafbetalingen en eventuele betaalde partneralimentatie.
- Controleer of oude registraties correct zijn verwerkt.Heb je een krediet beëindigd? Kijk of de kredietverstrekker dit bij BKR heeft doorgegeven.
- Laat verschillende scenario’s berekenen.Wat kun je nu lenen? En wat gebeurt er wanneer je een lening aflost of een kredietfaciliteit beëindigt?
- Zorg dat je weet wat je verantwoord kunt bieden.
Niet alleen op basis van je maximale hypotheek, maar ook met voldoende eigen geld voor de aankoop en een buffer voor onverwachte uitgaven.
Doe dit bij voorkeur voordat je een bod uitbrengt. Dan weet je beter wat financieel haalbaar is en hoef je niet onder tijdsdruk allerlei kredieten te regelen of op te zeggen.
Eerst weten wat je kunt lenen? Dan pas bieden
Een studieschuld, creditcard of persoonlijke lening hoeft geen struikelblok te zijn voor het kopen van een huis. Maar het is wel belangrijk dat je weet welke verplichtingen invloed hebben op jouw hypotheek. En vergeet vooral dat ene verschil niet: een krediet dat je niet gebruikt, is niet automatisch een krediet dat beëindigd is.
Bij Finauta kijken we naar je volledige financiële situatie. Niet alleen naar je inkomen en de hypotheek die je maximaal kunt krijgen, maar ook naar bestaande leningen, spaargeld en de maandlasten die je straks wilt kunnen dragen. Misschien blijkt dat je helemaal niets hoeft af te lossen. Misschien kun je met het beëindigen van een oude kredietfaciliteit juist meer ruimte creëren. Of misschien is het verstandiger om je spaargeld te bewaren. Dat zoeken we graag voor je uit.
Wil je weten wat jij met je huidige financiële verplichtingen kunt lenen? Plan een vrijblijvend oriëntatiegesprek bij Finauta. Dan bekijken we samen wat verstandig en haalbaar is, voordat je een bod uitbrengt.